2025年中国新能源汽车行业竞争格局及市场份额解读
引言
2025年,中国新能源汽车市场已进入高度成熟阶段,行业竞争格局基本定型,市场份额向头部企业集中,技术创新与供应链效率成为决定胜负的关键。本文基于最新销量数据与终端上险量,对2025年新能源汽车行业的竞争格局及主要企业市场份额进行解读,洞察未来发展趋势。
一、整体市场概况
2025年,中国新能源汽车销量预计突破1500万辆,渗透率超过50%,标志着新能源汽车成为市场主流。纯电动(BEV)占比约70%,插电混动(PHEV)和增程式(EREV)合计占比30%。政策驱动转向市场驱动,消费者对智能化、续航和补能体验的要求显著提升。
二、竞争格局:两极分化与细分突围
1. 头部效应加剧
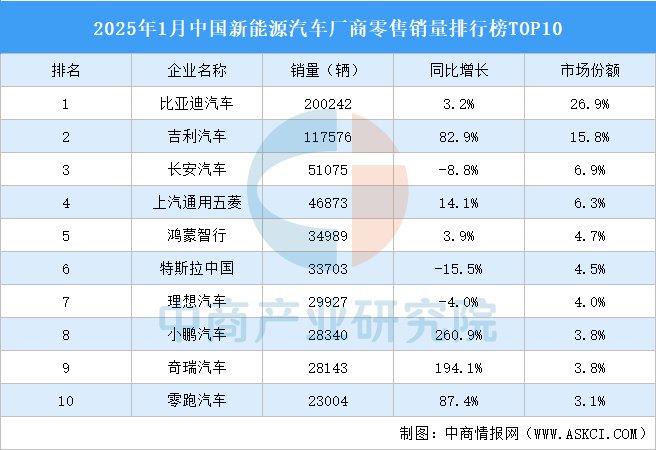
比亚迪凭借垂直整合与全价格带覆盖,2025年市场份额预计达35%-40%,稳居第一。特斯拉中国超级工厂产能释放,Model 3/Y持续走量,份额约10%。上汽通用五菱聚焦小型电动车,份额约8%。
2. 新势力阵营分化
理想汽车凭借增程式路线和家庭定位,份额约5%;蔚来通过换电生态与多品牌战略,份额约4%;小鹏汽车在智能驾驶领域发力,份额约3%;零跑汽车以性价比策略抢占中低端市场,份额约3%。部分新势力品牌因产品迭代滞后而面临出清。
3. 传统车企转型加速
吉利汽车(含极氪、银河)份额约7%,广汽埃安约5%,长安汽车(含深蓝、阿维塔)约4%,奇瑞汽车约3%。传统车企依托制造底蕴和渠道优势,在PHEV和BEV市场同步发力。
三、市场份额细分
1. 纯电动市场
比亚迪份额约32%,特斯拉约12%,广汽埃安约7%,小鹏约5%,蔚来约4%。20-30万元价格带竞争最激烈,Model 3、汉EV、小鹏P7等车型市场份额接近。
2. 插电混动/增程式市场
比亚迪DM-i系列占据约45%份额,理想汽车约18%,吉利雷神混动约10%,长安iDD约8%。PHEV市场比亚迪一家独大,但增程式赛道理想面临问界(赛力斯)等品牌的冲击。
四、关键竞争要素与趋势
- 技术竞逐:城市NOA(导航辅助驾驶)大规模落地,800V高压平台普及,固态电池进入装车验证阶段。
- 成本控制:碳酸锂价格稳定在10万元/吨左右,规模化与一体化压铸进一步降本。
- 出口市场:2025年新能源汽车出口预计超200万辆,比亚迪、上汽、特斯拉中国为出口主力。
- 行业整合:市场份额向头部集中,弱势品牌退出或合并,行业集中度CR5预计超过65%。
五、
2025年中国新能源汽车市场呈现"一超多强"格局,比亚迪占据绝对领先地位,特斯拉与新势力、传统车企在细分市场激烈角逐。未来竞争将聚焦智能化体验与全球化布局,市场份额有望进一步向具备技术生态和成本优势的企业倾斜。